Leveraged Buyout (LBO) per le PMI: uno strumento di Finanza Democratica
Il Leveraged Buyout (LBO) è un’operazione di finanza strutturata che permette l’acquisizione di una società tramite la creazione di una nuova impresa veicolo (NewCo), finanziata da soggetti esterni.
In seguito, la NewCo e la società acquisita vengono fuse, trasferendo il finanziamento iniziale come debito sulla società risultante dalla fusione. Questo meccanismo consente il passaggio di controllo aziendale attraverso l’indebitamento, sostenendo lo sviluppo aziendale e assicurando la continuità dell’attività imprenditoriale.
Le principali applicazioni del Leveraged Buyout
Il Leveraged Buyout trova applicazione in diversi contesti imprenditoriali, offrendo soluzioni non solo per investimenti, ma anche per la continuità e la valorizzazione delle imprese. Tra questi, ricordiamo:
Management o Workers Buyout
Manager o dipendenti, spesso tramite una società veicolo finanziata a debito, acquisiscono il controllo della propria azienda per garantirne la continuità e il rilancio.
Family Buyout
Membri della stessa famiglia, tramite una società veicolo spesso finanziata a debito, acquistano le partecipazioni di altri familiari che voglio uscire dalla gestione, concentrando il controllo e mantenendo la proprietà all’interno del nucleo familiare.
Leveraged Recapitalization
La società aumenta il proprio indebitamento per distribuire liquidità ai soci, ad esempio tramite dividendi straordinari o riacquisto di azioni proprie, sostituendo in parte capitale proprio con capitale di debito.
Passaggio generazionale
Strumento che disciplina e agevola il passaggio dell’azienda o delle partecipazioni di controllo a uno o più discendenti, coinvolgendo coniuge e altri legittimari per garantire un assetto equilibrato tra gli eredi
Real Estate Buyout
Consente investimenti in beni immobili o portafogli immobiliari mediante ricorso alla leva finanziaria per incrementare, valorizzare o rifinanziare il patrimonio real estate
Scuro & Partners (S&P) offre una consulenza legale altamente qualificata in tutte le fasi delle operazioni di LBO:
dall’analisi di fattibilità alla strutturazione, dalla contrattualistica al finanziamento, fino al monitoraggio degli effetti.
Auditing legale e mappa rischi
Auditing legale preventivo sulla società target per evidenziare criticità e opportunità, con report semplice che guida decisioni e trattative.
Strutturazione dell’operazione
Progettiamo l’acquisto con leva: struttura chiara, ruoli definiti e coordinamento con banche e investitori per un closing puntuale.
Finanziamento e documentazione
Accordi di finanziamento e documentazione allineati ai tempi di chiusura e alle esigenze dell’impresa, con processo snello.
Piano industriale e ragioni dell’operazione
Assistenza agli amministratori nella redazione del piano industriale e delle ragioni giustificative a supporto dell’LBO, con evidenze numeriche e operative.
Integrazione o separazione di attività
Piani di integrazione per semplificare la gestione, ottimizzare costi e garantire continuità operativa.
Chiusura e passaggi successivi
Gestione del closing e dei primi 90 giorni: patti, deleghe operative e integrazione ordinata della target.
Affidarsi a S&P significa valorizzare uno strumento moderno, sicuro e meritocratico, applicabile a tutte le PMI che presentano i requisiti necessari, cogliendo tutte le opportunità offerte dalla finanza strutturata per l’esecuzione di operazioni di M&A.
Segui il nostro PODCAST su YouTube
INTRODUZIONE E PRESUPPOSTI GIURIDICI
PROFILI FINANZIARI
PERCHÉ FINANZA DEMOCRATICA
I nostri contributi in materia LBO
Sfoglia la pubblicazione su Cultura e Diritti per una formazione giuridica
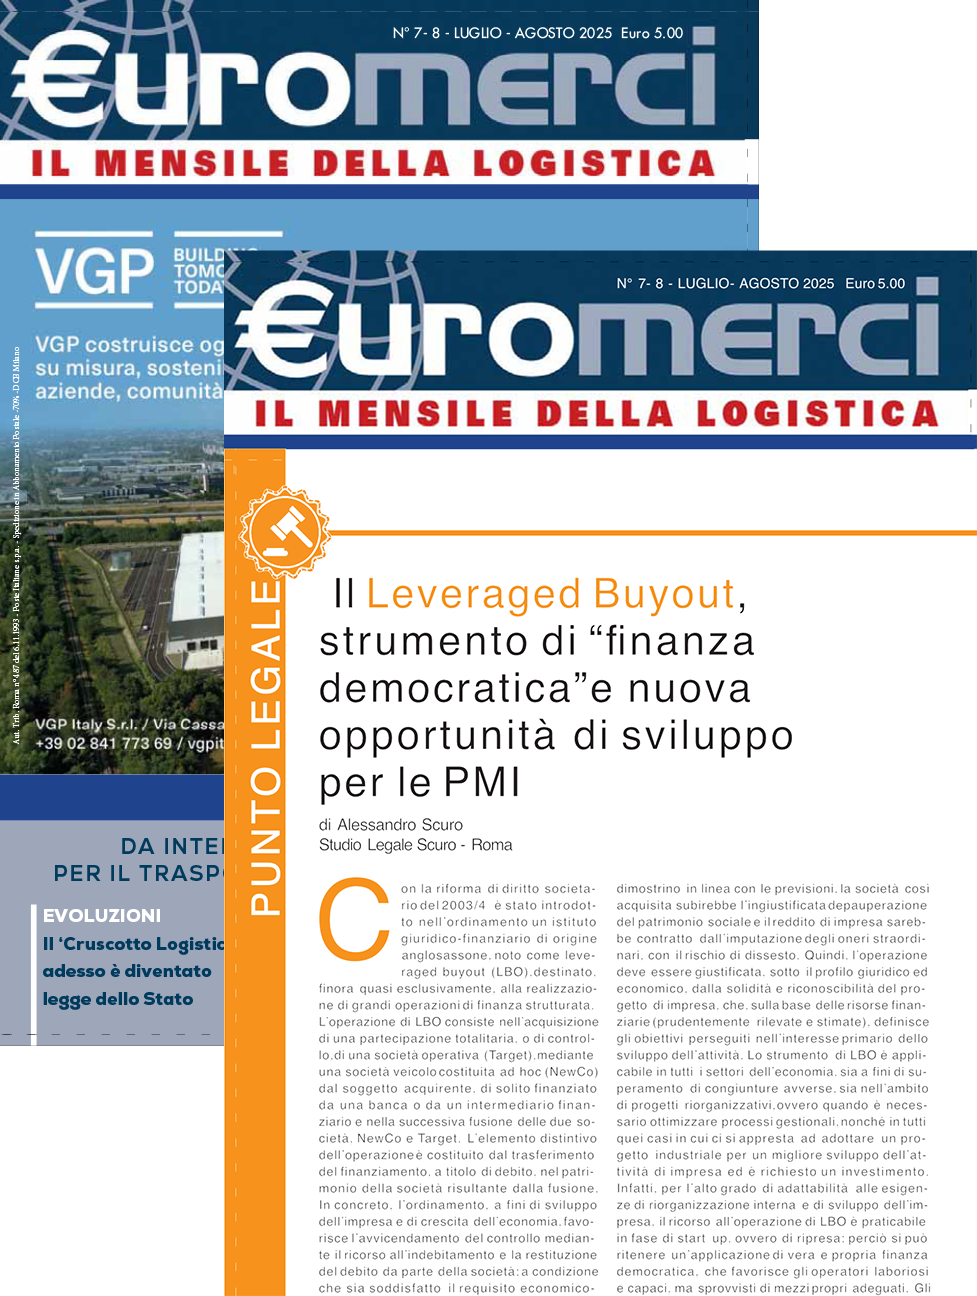
Su Euromerci è uscito un nostro articolo sul Leveraged Buyout →
Focus su LBO come strumento di "finanza democratica" e nuova opportunità di sviluppo per le PMI
I nostri ultimi articoli di LBO su S&P Lab
13 Gennaio 2026
24 Novembre 2025
25 Agosto 2025
14 Luglio 2025
FAQ
Queste FAQ sono pensate per fornire una guida iniziale alle imprese sui servizi offerti.
Per informazioni più dettagliate o per discutere la tua situazione specifica, ti invitiamo a contattarci direttamente.
Che cos’è, in parole semplici, un Leveraged Buyout (LBO)?
Un Leveraged Buyout è un’operazione con cui si acquista il controllo di una società utilizzando in larga parte denaro preso a prestito, cioè “leva finanziaria”, spesso tramite una nuova società (newco) che si indebita per comprare le quote o azioni della società obiettivo (target). Di solito la newco è inizialmente dotata di pochi mezzi propri, ottiene un finanziamento garantito con il patrimonio o con le partecipazioni della target e, in un secondo momento, viene fusa con la target stessa (merger leveraged buy out), cosicché il debito viene rimborsato con i flussi di cassa generati dall’azienda acquisita.
Quali sono i requisiti economico finanziari di base per un LBO sostenibile?
Perché un LBO sia sostenibile, è essenziale che:
• la società target generi flussi di cassa prevedibili e sufficienti a coprire sia la gestione ordinaria sia il servizio del debito contratto per l’acquisizione;
• esista un progetto industriale concreto e ragionevole (piano industriale), che dimostri come l’azienda potrà reggere l’onere del debito nel tempo;
• il livello di indebitamento sia proporzionato alla capacità economica dell’azienda, evitando operazioni meramente speculative che scaricano un debito eccessivo sulla target;
• vi sia una struttura di governance e controllo adeguata a monitorare nel tempo sostenibilità e rischi dell’operazione.
Il LBO è legale nel diritto italiano?
Sì, il LBO è ammesso nel diritto italiano, ma deve rispettare vari limiti civilistici (in particolare in tema di fusione a seguito di acquisizione con indebitamento e utilizzo del patrimonio della target) e non deve trasformarsi in una mera operazione di “svuotamento” dell’azienda a danno di creditori, soci di minoranza o lavoratori.
Una fusione realizzata senza le dovute cautele, in assenza di un progetto industriale ragionevole, può esporre amministratori e altri soggetti al rischio di contestazioni civili, fiscali e persino penali (bancarotta fraudolenta).
Che cos’è il merger leveraged buy out (MLBO) e perché ha una disciplina particolare?
Il merger leveraged buy out è un LBO in cui, dopo avere indebitato la newco e acquistato la target, le due società vengono fuse, di regola con incorporazione della newco nella target o viceversa.
La fusione comporta che il debito dell’operazione si trasferisca sulla società acquisita, il cui patrimonio diventa la garanzia effettiva dei finanziatori: per questo la normativa sulle fusioni prevede cautele specifiche e, nel caso di fusione con indebitamento, rende inapplicabili alcune semplificazioni previste per le fusioni “ordinarie”.
Quali rischi si corrono se il LBO è strutturato male?
Se il LBO è strutturato senza un vero piano industriale e con un indebitamento sproporzionato, i principali rischi sono:
• responsabilità degli amministratori verso la società, i soci e i creditori per mala gestio;
• contestazioni fiscali se l’operazione ha finalità prevalentemente elusive e non si accompagna a un reale mutamento dell’assetto partecipativo o a valide ragioni economiche;
• possibile configurazione di reati (come la bancarotta fraudolenta da operazioni dolose) se l’LBO contribuisce al dissesto in assenza di un progetto industriale ragionevole;
• perdita di controllo dell’azienda o svalutazione drastica per i vecchi soci e per i nuovi investitori se il debito diventa insostenibile.
Quando un LBO è fiscalmente “sospetto”?
Sono considerate fiscalmente critiche le operazioni in cui:
• non si realizza un vero cambiamento degli assetti di controllo o dell’organizzazione dell’impresa;
• la struttura appare artificiosa e sproporzionata rispetto agli obiettivi dichiarati;
• il principale effetto è l’ottenimento di deduzioni di interessi passivi o altri benefici fiscali, senza miglioramenti strutturali dell’azienda.
In questi casi l’Amministrazione finanziaria può riqualificare l’operazione e negare i vantaggi fiscali ritenuti indebiti
Si può usare il LBO per ristrutturare il debito di un’azienda in crisi?
Sì, in alcuni casi la finanza strutturata e il LBO possono essere utilizzati come strumento per superare la crisi, soprattutto quando il debito contratto serve a soddisfare i creditori e a rilanciare l’azienda, più che a remunerare i vecchi soci venditori.
In pratica, l’operazione può combinarsi con piani di risanamento, accordi con i creditori o strumenti concorsuali, ottenendo nuova finanza “protetta” (talvolta prededucibile e non revocabile) che consente di evitare il blocco dell’attività.
Perché il LBO è spesso usato nelle PMI e nelle imprese familiari?
Le PMI, in particolare se organizzate come s.r.l., godono di una disciplina flessibile che facilita accordi tra soci, personalizzazione della governance e utilizzo di strumenti finanziari adatti anche ad operazioni complesse come i buy out.
Il LBO consente a manager, familiari o nuovi investitori di acquisire il controllo dell’azienda pur disponendo di capitali limitati, grazie all’uso della leva finanziaria, mantenendo l’attività e favorendo continuità e sviluppo invece che una mera vendita a terzi estranei.
Come può il LBO aiutare nel passaggio generazionale?
In un’impresa familiare, il LBO può essere utilizzato per:
• consentire ad alcuni membri della famiglia o al management interno (management buy out) di acquisire il controllo dell’azienda, rilevando le quote dei familiari che vogliono uscire;
• differenziare i percorsi dei familiari, permettendo a chi non è interessato a proseguire l’attività di monetizzare la propria partecipazione;
• finanziare la riorganizzazione societaria necessaria a rafforzare la struttura patrimoniale e gestionale in vista della nuova fase di sviluppo.
Tutto questo richiede comunque un piano industriale chiaro e una verifica della sostenibilità del debito per non compromettere la stabilità dell’azienda di famiglia.